中国首张商业保理公司经营许可证颁行 行业迈入持牌经营新纪元
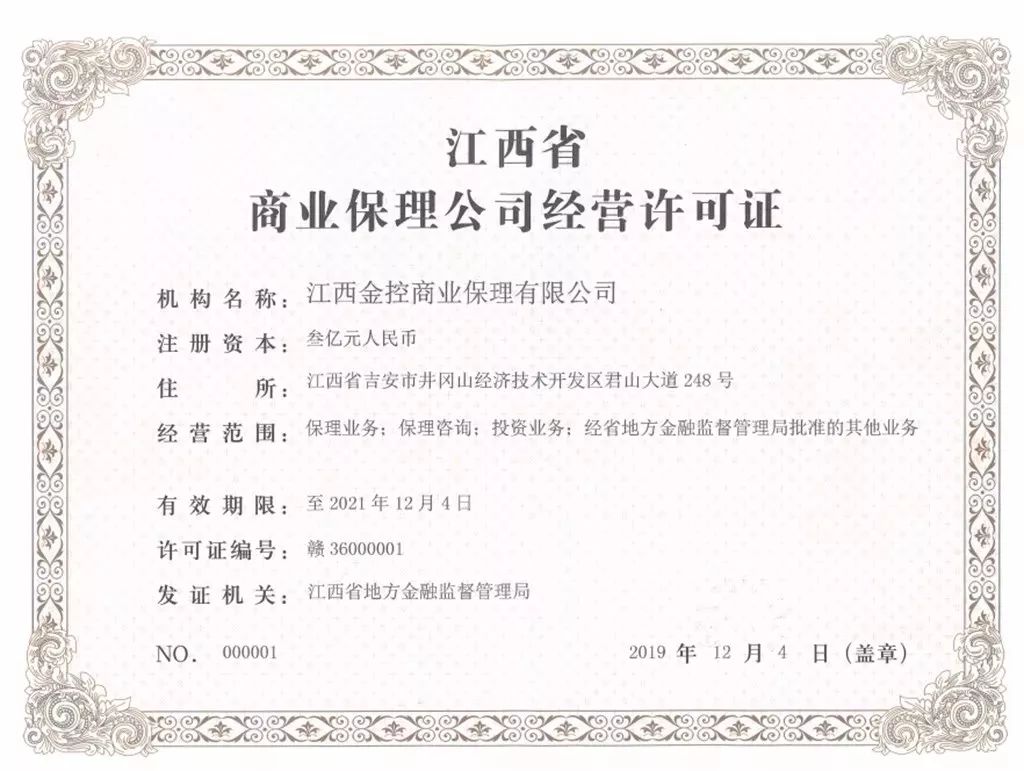
中国金融监管领域迎来一项里程碑事件——全国首张商业保理公司经营许可证正式颁发。这一举措标志着商业保理行业从此前的备案制、试点制全面转向持牌经营,结束了长期缺乏统一准入标准的历史,开启了规范发展的新纪元。
商业保理,是指企业将其应收账款转让给保理公司,由保理公司为其提供融资、账户管理、催收、坏账担保等综合性金融服务的业务。其核心功能是盘活企业应收账款,缓解现金流压力,尤其服务于中小微企业。过去几年行业迅速膨胀,全国保理公司注册数量一度超过万家,但“空壳”“失联”乱象频发,风险事件不断。缺乏统一监管规则下,部分保理公司异化为影子银行或非法集资通道,给金融体系带来隐患。
此次颁发的首张经营许可证,由地方金融监管部门依法审核并颁发,属于国家金融监管体制改革的延续。根据《关于加强商业保理企业监督管理的通知》及后续相关法规,商业保理公司被明确为地方金融组织,纳入统一监管框架,实施名单制管理。持证公司须满足注册资本、股东背景、风控能力、信息系统等硬性要求,并接受非现场监测和现场检查。许可经营范围持续强化“真实贸易背景”原则。持牌后超范围经营、虚构应收账款融资等行为将受到严厉处罚,这与以往合规成本低、违法收益高的状况形成鲜明对比。监管层下一步或推广许可制度经验:未持牌公司不得以“保理”名义开展业务;跨区域经营需另设分支机构或申请许可,杜绝地下活动。对合规头部企业而言,首证等同背书,融资渠道拓宽、成本降低;实力不足者将退出,改善劣币驱逐良币。短期内可能因筛选导致供给下降中小微融资难度维持现有局面,但长期资产质量提升、信息透明度增加等有助于吸引保险资金、银行普惠资金入场并发挥作用。“鼓励与规范并行”是主调,在清理存量的同时支持具有产业背景或科技实力的主体独资或参股。“高质量供应链金融普惠小微企业”能否真正落实、降低对核心企业确权过度依赖,考验监管持续定力和技术创新。对实体企业特别是供应链中小供应商确保有真实订单、履约后方便获低成本应收账款,系统登记动产融资统一平台避免了重复质押和虚假确权上的操作风险成为现实的关键点凸显。在改善融资难与优化资源配置效率间平衡需包括税务会计等基础设施推进在内的多部门协同努力。无论未来挑战多少从整治到发牌是中国金融监管转型的历史值得肯定。
如若转载,请注明出处:http://www.huiniubao.com/product/29.html
更新时间:2026-10-04 01:51:09